预见2022:《2022年中国计算机系统集成行业全景图谱》(附市场规模 计算机系统集成
计算机系统集成行业是指根据用户需求,将计算机硬件、软件、网络设备、数据库等技术与产品进行综合集成,构建一个完整、可靠、高效的信息系统的服务行业。它是信息化建设的重要支撑,广泛应用于政府、金融、电信、能源、交通、教育、医疗等领域。
一、行业概述
计算机系统集成包括系统设计、设备选型、软件开发、系统安装、调试、培训和维护等全过程服务。根据服务对象和复杂程度,可分为设备集成、网络集成、应用集成和综合集成等类型。行业产业链上游主要为硬件设备、软件产品及网络设备供应商;中游为系统集成商;下游为各行业最终用户。
二、市场规模
中国计算机系统集成市场规模持续增长。受益于数字化转型、新基建、智慧城市等政策推动,2020年市场规模已达到约1.2万亿元,尽管受疫情影响增速有所放缓,但整体保持稳健。预计2022年市场规模将突破1.5万亿元,同比增长约12%。未来几年,随着云计算、大数据、人工智能、物联网等技术的深度融合,系统集成需求将进一步释放,市场空间广阔。
三、竞争格局
中国计算机系统集成行业竞争较为分散,市场参与者众多,包括大型IT企业、软件开发商、硬件厂商以及专业系统集成商。主要企业有华为、浪潮、中软国际、东软集团、神州数码、太极股份等。这些企业在技术、品牌、渠道等方面具有优势,占据较大市场份额。中小型集成商在细分领域和区域市场也具备一定竞争力。
四、行业发展趋势
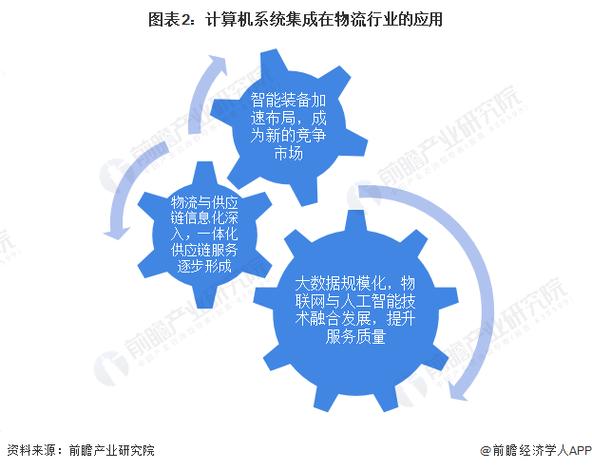
- 技术融合化:云计算、大数据、AI、5G等新技术与系统集成深度融合,推动集成方案向智能化、云化、服务化发展。
- 服务专业化:用户对个性化、定制化服务需求增加,系统集成商需提升咨询设计、运维服务等专业能力。
- 行业垂直化:针对金融、医疗、教育等不同行业特点,提供深度定制的解决方案。
- 生态平台化:龙头企业构建开放平台,整合上下游资源,形成生态协同效应。
五、全景图谱
《2022年中国计算机系统集成行业全景图谱》从产业链、企业竞争、技术趋势、应用领域等维度全面展示行业格局。图谱显示,上游硬件与软件供应商包括英特尔、微软、甲骨文、联想、华为等;中游系统集成商分为综合型与专业型;下游应用领域覆盖政府、金融、电信、制造、能源、交通、医疗、教育等。
六、挑战与机遇
行业面临技术更新快、竞争激烈、利润空间压缩等挑战,但新基建、数字中国、企业上云等国家战略带来重大机遇。系统集成商需加强技术创新、提升服务能力、拓展行业应用,以在市场中保持竞争优势。
2022年中国计算机系统集成行业将在数字化转型浪潮中持续发展,市场规模稳步扩大,技术融合与生态合作成为主旋律。{: .mermaid}`mermaid
graph LR
A[上游: 硬件/软件/网络设备] --> B[中游: 系统集成商]
B --> C[下游: 政府/金融/电信/制造/能源/交通/医疗/教育]
B --> D[技术: 云计算/大数据/AI/5G]`
如若转载,请注明出处:http://www.pphsy.com/product/53.html
更新时间:2026-10-05 07:21:14